Mais incentivos fiscais e novas regras para os beneficiários
O Decreto-Lei n.º 167/2026, de 17 de agosto, em vigor desde 18 de agosto de 2026, alterou as regras do mecenato previstas no Estatuto dos Benefícios Fiscais (EBF).
As mudanças mais profundas dizem respeito ao mecenato cultural. Quem doa passa a ter benefícios fiscais maiores, mas as entidades e os projetos que recebem os donativos ficam sujeitos a regras mais exigentes de reconhecimento, registo e controlo. Estas regras foram concretizadas pela Portaria n.º 437-A/2026/1, de 25 de setembro, e são geridas pelo Gabinete de Estratégia, Planeamento e Avaliação Culturais (GEPAC).
1. Principais alterações
A reforma assenta em três ideias principais:
- clarifica o que conta como donativo e como se calcula o seu valor;
- aumenta para 1% do volume de vendas ou dos serviços prestados o limite até ao qual as empresas podem deduzir os donativos e reforça as majorações do mecenato cultural;
- cria um sistema de reconhecimento prévio, registo público e acompanhamento das entidades e dos projetos beneficiários. Os montantes que não sejam usados nos fins que justificaram o benefício devem ser entregues ao Fundo de Fomento Cultural.
2. Tratamento fiscal dos donativos
A reforma assenta em três ideias principais:
Passa a ficar claro que um donativo em espécie inclui, além da entrega de bens, a cedência temporária de trabalhadores e a prestação gratuita de serviços da atividade normal do mecenas. Esta regra aplica-se a todos os regimes de mecenato e é especialmente relevante para o voluntariado corporativo.
Este ponto é importante porque um donativo só dá direito a benefício fiscal se for feito sem contrapartidas de natureza comercial ou financeira. A lei passa a dizer claramente que algumas contrapartidas são aceitáveis e não põem em causa o benefício: (i) as ofertas ao mecenas cujo valor não ultrapasse 5% dos donativos feitos no ano; e (ii) a divulgação institucional do seu nome ou logótipo, nas condições aí previstas. Na prática, as entidades podem agradecer e dar visibilidade aos seus mecenas, mas, se o apoio passar a funcionar como publicidade ou patrocínio, deixa de ser tratado como donativo e o mecenas perde o benefício fiscal.
O valor do donativo a considerar depende do tipo de apoio:
- Bens: o custo de aquisição ou de produção, deduzido das depreciações e de outras correções de valor aceites fiscalmente.
- Cedência de trabalhadores: os custos com a remuneração e a Segurança Social dos trabalhadores cedidos, durante o período da cedência.
- Servições gratuitos: o valor normal de mercado desses serviços, calculado segundo as regras do IVA.
O limite de dedução sobe de 0,8% para 1% do volume de vendas ou serviços prestados. Este valor passa também a ser um teto global: somados, os donativos feitos ao abrigo dos regimes de mecenato social, científico e cultural não podem ultrapassar 1% por ano. Os donativos a entidades públicas continuam fora deste limite.
No mecenato cultural, cada euro doado conta, em regra, como 1,40 € de gasto (majoração de 40%), ou majoração de 50% quando o donativo resulta de um contrato plurianual com objetivos e montantes definidos.
Para quem recebe, os donativos não são tributados, mas os gastos que financiam também não são dedutíveis até ao mesmo valor.
Não dão direito a benefícios fiscais os donativos a empresas com as quais o mecenas tenha relações especiais (por exemplo, do mesmo grupo), nem, em regra, os donativos dos fundadores a fundações de iniciativa exclusivamente privada.
3. Beneficiários e títulos culturais
O novo regime altera também quem pode receber donativos ao abrigo do mecenato cultural e cria dois novos títulos: o de “entidade cultural” e o de “iniciativa cultural”.
Passam a poder beneficiar do mecenato cultural, nomeadamente:
- entidades que se dediquem exclusiva ou predominantemente a atividades culturais, incluindo entidades sem fins lucrativos e empresas públicas;
- entidades públicas ou privadas sem fins lucrativos com título de “entidade cultural”; e
- pessoas singulares e entidades, públicas ou privadas, que promovam iniciativas ou projetos com título de “iniciativa cultural”.
O título de “entidade cultural” é válido por cinco anos e pode ser pedido por:
- entidades detentoras ou responsáveis por equipamentos culturais (teatros, museus, bibliotecas, arquivos históricos e documentais);
- cooperativas culturais, institutos, fundações e associações que se dediquem à defesa do património histórico-cultural material e imaterial; e
- centros de cultura organizados nos termos dos Estatutos do INATEL.
Em todos os casos, a atividade cultural tem de ser a principal e a entidade tem de ter meios adequados, solidez financeira e uma gestão idónea.
O título de “iniciativa cultural” destina-se a projetos em áreas como as artes do espetáculo, o cinema, a literatura, o património, os museus, a moda e o design ou os videojogos e, excecionalmente, a outros projetos de relevante interesse público.
Os promotores têm de mostrar que o projeto é viável, abrir uma conta bancária só para o projeto e manter um registo simples das receitas, despesas e bens. As pessoas singulares têm ainda de ter atividade aberta na área da cultura e contabilidade organizada.
Os bens adquiridos com estes apoios só podem ser usados para os fins culturais do projeto e não podem ser vendidos ou usados para outro fim sem autorização do Governo.
4. Plataforma e registo
A Plataforma Nacional do Mecenato, no portal gov.pt, vai concentrar os pedidos, os documentos, as notificações, os títulos e os relatórios.
Todas as entidades beneficiárias têm de estar registadas na Plataforma (o registo é automático para quem obtenha um título) e devem comunicar no prazo de 15 dias úteis qualquer alteração relevante, sob pena de suspensão do registo.
A lista de entidades beneficiárias é pública e divulgada no Portal das Finanças, o que permite aos mecenas confirmar a elegibilidade antes de doar.
5. Pedidos e reconhecimento
Os títulos de entidade cultural e de iniciativa cultural são atribuídos por despacho do membro do Governo responsável pela cultura, depois de um parecer do GEPAC. É nesse despacho que se fixa a duração do título de iniciativa cultural.
Os pedidos têm de ser acompanhados de documentação sobre a entidade ou o projeto, como a descrição da atividade, o plano, o orçamento e, no caso das entidades, as contas dos últimos três anos.
Há um procedimento simplificado para entidades que tenham recebido apoios públicos da área da cultura nos últimos três anos.
6. Resumo: limites, majorações e prazos
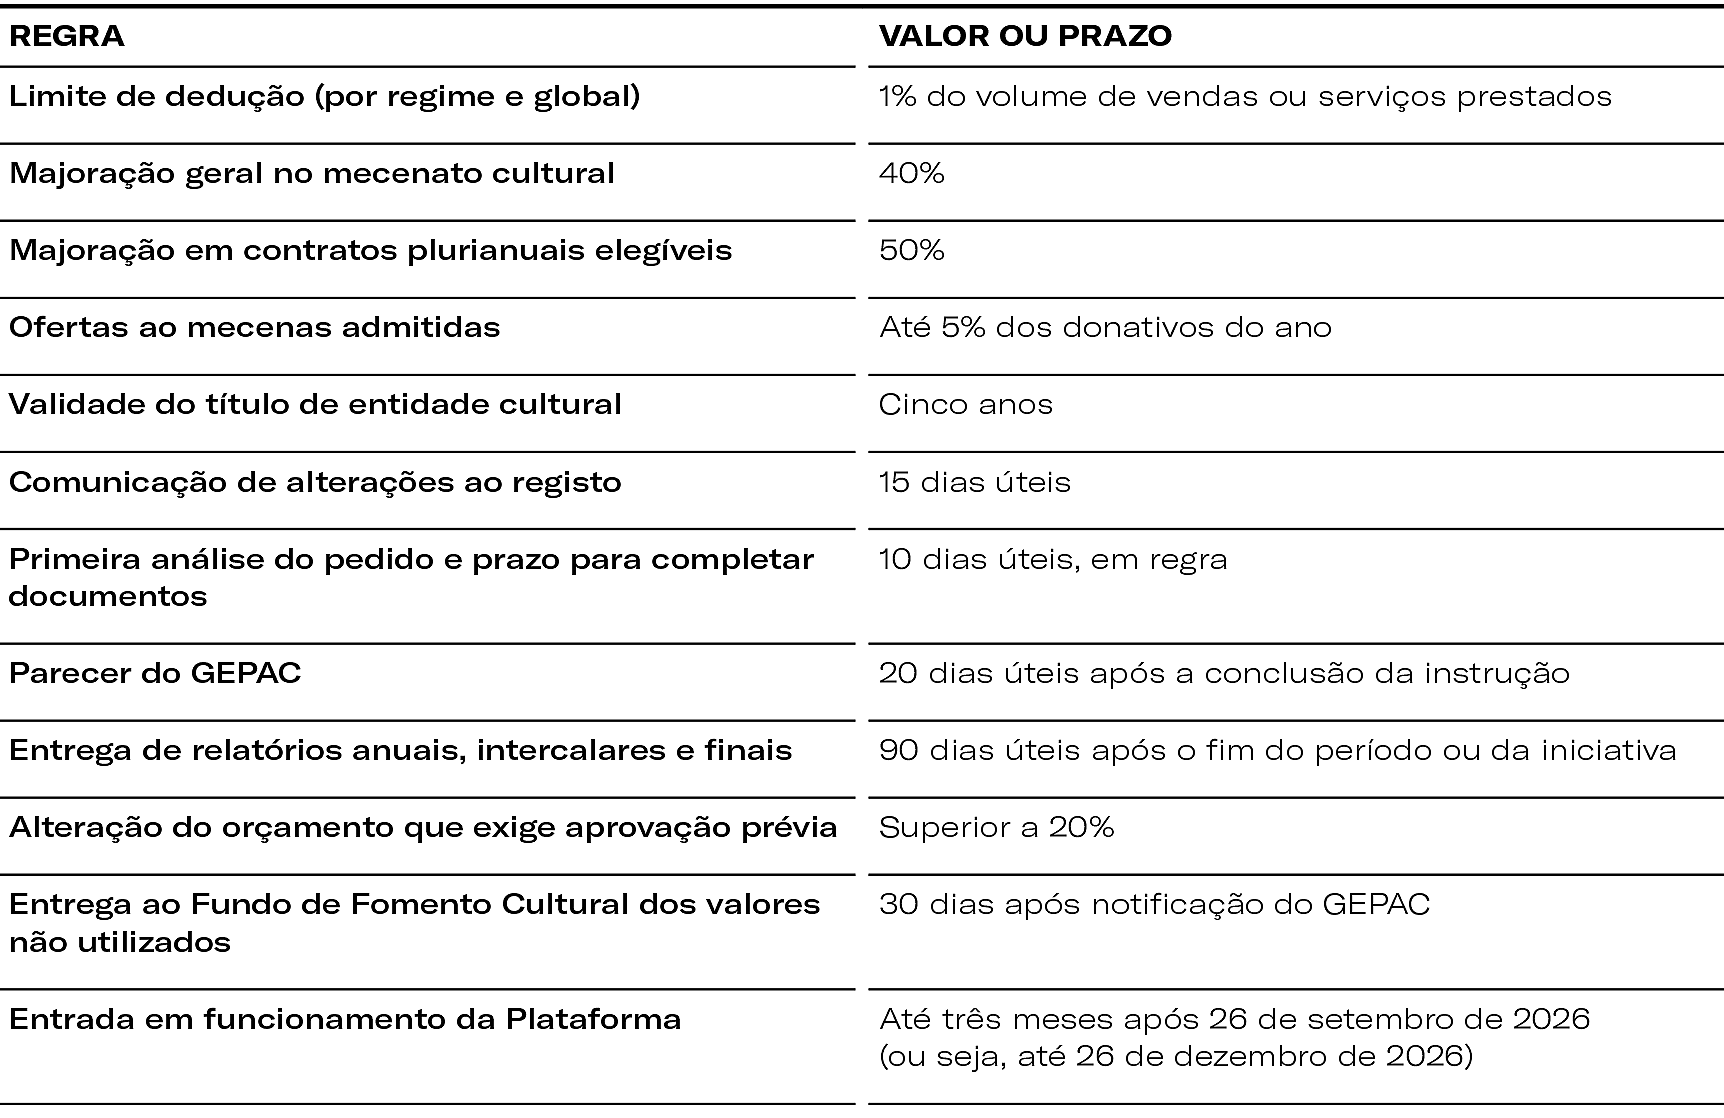
A renovação do título de entidade cultural não é automática e deve ser pedida entre 180 e 90 dias úteis antes do fim da validade.
Enquanto a Plataforma não estiver a funcionar, os pedidos são enviados ao GEPAC pelo canal eletrónico que este indicar.
7. Acompanhamento e perda dos títulos
Os títulos perdem-se se deixarem de estar cumpridos os requisitos ou se o beneficiário tiver dívidas às Finanças ou à Segurança Social.
Os beneficiários têm de confirmar todos os anos que mantêm os requisitos e de pedir autorização prévia para alterações importantes ao projeto, como atrasos superiores a seis meses ou mudanças no orçamento acima de 20%. Têm também de entregar relatórios anuais e, no fim de cada iniciativa, um relatório final.
O dinheiro que não seja usado no projeto tem de ser entregue ao Fundo de Fomento Cultural no prazo de 30 dias após a notificação do GEPAC